تقرير – هبة حجاب
أعلنت هيئة التأمين السعودية بدء مراجعة شاملة لآلية تسعير تأمين المركبات، في خطوة تنظيمية تهدف إلى ضمان التزام شركات التأمين بالمعايير الرقابية، وتقديم أسعار عادلة وغير مبالغ فيها للمستهلكين، مع الحفاظ على استدامة السوق وقدرته على تغطية المخاطر.
ويأتي هذا الإجراء في وقت يشهد فيه القطاع نمواً قياسياً، إذ قفز إجمالي أقساط تأمين المركبات بنسبة 91% خلال أربع سنوات، من 8.15 مليارات ريال في 2021 إلى 15.59 مليار ريال في 2025، بالتزامن مع ارتفاع عدد المركبات المؤمن عليها إلى 11 مليون مركبة، وزيادة متوسط القسط لكل مركبة بنسبة 22% ليصل إلى نحو 1,417 ريالاً.
ستة معايير رقابية لإعادة ضبط التسعير
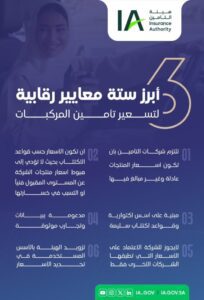
حددت الهيئة في بيانها معايير ملزمة يتوجب على الشركات الالتزام بها، وشددت في مراجعتها الدورية للتقارير الاكتوارية لعام 2025 على ضرورة تطوير النماذج التسعيرية وعدم الاكتفاء بالحد الأدنى من العوامل. وتشمل المعايير:
1. العدالة: أن تكون أسعار المنتجات عادلة وغير مبالغ فيها.
2. الأسس الاكتوارية: بناء الأسعار على قواعد اكتتاب سليمة وأسس اكتوارية رصينة.
3. منع النسخ الأعمى: عدم جواز اعتماد الشركة على أسعار منافسيها فقط كمرجع للتسعير.
4. الحد الأدنى الفني: ضمان عدم انخفاض الأسعار عن المستوى المقبول فنياً أو تسببها في خسائر للشركة.
5. موثوقية البيانات: اعتماد الأسعار على بيانات وتجارب تأمينية موثوقة.
6. الشفافية: تزويد الهيئة بالأسس والمنهجيات المستخدمة في تحديد الأسعار.
تسعير سنوي وحوكمة تمنع العشوائية
تُلزم الضوابط التنظيمية الاكتواري المعين لدى شركة التأمين بإجراء تسعير فني للمخاطر مرة واحدة على الأقل سنوياً، ورفع النتائج إلى الإدارة العليا ومجلس الإدارة وهيئة التأمين، وذلك لفروع تشمل التأمين الصحي وتأمين المركبات وتأمين الحماية والادخار.
وتراجع الهيئة مدى ملاءمة الفرضيات المستخدمة في احتساب الأسعار، وعدد عوامل التسعير، والمخصصات اللازمة للتغيرات التشريعية، إضافة إلى معامل المصداقية المبني على سجل المطالبات السابقة.
لا تمنع الضوابط شركات التأمين من بيع الوثيقة بسعر يختلف عن السعر الفني، لكنها تشترط وجود حوكمة واضحة تشمل: مصفوفة صلاحيات الاكتتاب التي توضح الحد الأعلى للاختلاف عن السعر الفني لكل دور، توثيق الأساس المنطقي لاختلاف سعر البيع عن السعر الفني، ورفع تقارير دورية من الاكتواري المعين لمجلس الإدارة حول الأثر المالي المتوقع.
84.3 مليار ريال أقساط التأمين في 2025 بنمو 10.7%
بلغ إجمالي أقساط التأمين المكتتبة في جميع الفروع 84.3 مليار ريال في 2025، مقابل نمو 10.7% عن 2024، واستحوذ التأمين الصحي والمركبات على 89% من هذا النمو.
سجلت أقساط تأمين المركبات وحدها 15.6 مليار ريال في 2025، مقابل 13.9 مليار ريال في 2024، بارتفاع سنوي 12.23%، وبلغ صافي الأقساط المكتتبة 15.4 مليار ريال مقارنة بـ13.7 مليار في العام السابق، بزيادة 12.4%.
وبلغت إيرادات تأمين المركبات 14.4 مليار ريال في 2025، مقابل 14 ملياراً في 2024، بزيادة 2.86%. كما بلغ عمق قطاع التأمين من الناتج المحلي غير النفطي 2.59% في 2024، في المقابل انخفض عمق التأمين إلى 2.25 في 2025.
المطالبات تقفز 22.2% لتصل إلى 12 مليار ريال في 2025
شهدت مصروفات خدمات تأمين المركبات (المطالبات) قفزة بنسبة 22.2% خلال عام 2025، لتصل إلى 12.1 مليار ريال، مقارنة بـ9.9 مليار ريال في 2024.
وعلى مستوى القطاع ككل، بلغ إجمالي المطالبات المدفوعة 53 مليار ريال في 2025، بزيادة 10% عن العام السابق، مما يعكس ارتفاعاً في معدلات الخسارة الذي يشكّل أحد الدوافع الرئيسية وراء تشديد الهيئة لمعايير التسعير.
الأرباح تنخفض إلى 1.9 مليار.. و440 ألف شكوى
تراجع صافي دخل القطاع إلى 1.9 مليار ريال في 2025، مقابل 3.6 مليار في 2024، و 3.2 مليار في 2023، كما انخفض متوسط معدل هامش الملاءة المالية إلى 156.7% مقابل 165.7% في العام السابق .
وفي سياق الرقابة، عالجت الهيئة خلال 2025 أكثر من 440 ألف شكوى، وأصدرت أكثر من 180 قراراً إنفاذياً بغرامات إجمالية بلغت نحو 25 مليون ريال.
ويبقى 2026 اختباراً حقيقياً لجودة النمو، مع 4 محاور: أداء الاستثمار، تضخم مطالبات التأمين الصحي، دورية أسعار المركبات، ومتانة رأس المال.
خصومات تصل إلى 60% وشفافية في العرض
ألزم البنك المركزي السعودي شركات التأمين بتقديم خصم عدم وجود مطالبات لأصحاب السجلات الخالية من المطالبات عند تسعير وثائق التأمين، إذ تصل نسبة الخصم للتأمين الشامل إلى 60% لمن يمتد سجله إلى 5 سنوات أو أكثر دون مطالبات، وترتفع النسبة تدريجياً: 15% للسنة الأولى، 25% للسنة الثانية، 35% للثالثة، و50% للرابعة، كما أتاحت التعليمات للشركات تقديم خصم إضافي للولاء يصل إلى 10% عند تجديد الوثيقة.
وتُلزم القواعد شركات التأمين باستخدام نموذج موحد لتسعيرة وثيقة تأمين المركبات، مع صلاحية ثلاثة أيام عمل من تاريخ الإصدار، ويتضمن السعر الأساسي، وخصم عدم المطالبات، وخصم الولاء، والقيمة التأمينية للمركبة.
بين العدالة السعرية واستدامة القطاع
جاء قرار هيئة التأمين بمراجعة التسعير ليؤكد أن الجهة الرقابية تضع مصلحة المواطن والمستثمر في كفة واحدة، غير أن التحدي الحقيقي لا يكمن في فرض “العدالة السعرية” فحسب، بل في قدرة الشركات على تحسين كفاءتها التشغيلية.
ولن تنجح خطوة مراجعة التسعير إلاّ حينما تتكامل الرقابة الصارمة مع وعي الشركات بأن السعر العادل ليس خصماً للمستهلك، بل استثماراً في استقرار السوق واستدامة الثقة، وهو ما يصب في النهاية في جوهر مستهدفات رؤية السعودية 2030 لقطاع مالي متين وشفاف.
«تقرير حصري لصحيفة أشجان الإلكترونية – جميع الحقوق محفوظة. يمنع إعادة نشر هذا المحتوى أو اقتباسه دون إذن رسمي من الصحيفة.